
BANCAS Y FINANZAS
Francisco Domingo Ndong Michá: “nosotros financiamos única y exclusivamente a esa gente de pocos ingresos. Trabajamos con los emprendedores individuales”

Atom Finance es una estructura microfinanciera surgida entre 2016 y 2017. Una firma nacional que surge con el compromiso de ofrecer créditos a los emprendedores y acompañarles en el levantamiento de sus negocios. Y a raíz de su relevancia y contribución en el entorno económico nacional, esta redacción concertó un encuentro informativo con su actual Director General, Francisco Domingo Ndong MICHÁ, economista y financiero. Del que se supo, entre otras cosas, que “las microfinanzas, al trabajar en un sector informal, es decir, en un sector con un alto nivel de riesgo, ellos están obligados a facturar más que los bancos, pero la realidad social no lo permite. Y Atom Finance quiere conseguir el status de un banco”.
Esencia y compromiso social
DG: Atom Finance, como su nombre indica, es una institución financiera, una microfinanzas que se creó hace ya 3, 4 años. Una estructura microfinanciera que viene a financiar, trabajar con los emprendedores individuales, con PYMES, gente que hace actividades de forma particular, actividades que no tienen un flujo económico elevado, asociaciones, pequeños proyectos agrícolas y todos los de este grupo.
P:Señor director, nos gustaría saber ¿cuál es la diferencia que existe entre adquirir un crédito o una financiación en una microfinanzas y hacerlo en un banco?
DG: Diferencia como tal no existe, pero lo que puede marcar la pequeña diferencia es el volumen de la financiaciones y el tipo de actividades, por ejemplo: nosotros (las microfinanzas) nos centramos en las pequeñas actividades como les he dicho, sean mujeres que ejercen sus pequeñas actividades…entonces ese nivel de agentes económicos son personas que no son muy interesados en los bancos, por consecuente no pueden participar en el desarrollo económico de un país y no pueden encontrar fácilmente la financiación. Entonces las microfinanzas vienen para apoyar a esa gente que es apartada por las grandes instituciones financieras, para que ellos también puedan recibir un apoyo financiero y a su vez poder desarrollar sus actividades.
P: Entonces, ¿cuáles son los requisitos para que un grupo o un particular pueda acceder a un microcrédito?
DG: Nosotros las microfinanzas, nuestras exigencias no son demasiadas elevadas como con los bancos, porque en los bancos, al tratarse de inversiones o financiaciones un poco más grandes, ellos tienen muchas exigencias. Nosotros estamos en un mercado casi irregular, donde la mayor parte de nuestros clientes son irregulares, no formales. Una persona que está ejerciendo un negocio pero no lo tiene legalizado a nivel del Gobierno, por tanto, nuestras exigencias son un poco más flexibles en comparación con los bancos. Entonces para que una persona pueda adquirir un préstamos, si es una persona física, vamos a mirar si ejerce un negocio; tendría que tener una cuenta con nosotros y trabajar con nosotros; así es como le podemos seguir para que veamos cómo va su negocio. Una mujer que tiene su pequeño negocio, alguien que vende un bar; alguien que vende sus ropas…le vamos a seguir durante un tiempo para ver cuáles son sus flujos económicos y por consiguiente apertura una cuenta y después de un tiempo ya puede adquirir una financiación.
P: ¿Cuál es el tipo de interés que aplica Atom Finance?
DG: Es una muy buena pregunta y me encanta que me la haya formulado… Hay algo que aclarar, las microfinanzas, al trabajar en sector informal, es decir, en un sector con un alto nivel de riesgo, ellos están obligados a facturar más, es decir a poner una tasa de interés más alta que la de los bancos. Por eso, normalmente, tendría que ser así, pero puede cambiar dependiendo del contexto económico del país. Por ejemplo: nosotros estamos ahora mismo con la crisis sanitaria del Covid-19 que ha paralizado totalmente la actividad económica en todo el mundo, estos pequeños microempresarios, estas personas físicas que ejercen sus pequeños negocios se encuentran en dificultades tanto como para devolver los préstamos que habían recibido, como para volver a lanzar su actividad, entonces nosotros sí tenemos que salvar este sector económico para que puedan volver a lanzar sus pequeños negocios y, por consiguiente, seguir con sus vidas. No podemos aplicarles una tasa de interés elevada, porque si no les asfixiamos. Pero en un contexto donde la economía es normal, las microfinanzas deberían poner una tasa de interés más alta que la de los bancos debido al riesgo al que se exponen ante sus clientes, porque la mayor parte de sus clientes repito, son clientes informales, ahora bien, nosotros desde que hemos empezado no estamos yendo muy lejos, estamos entre el 12 y el 15 %.
P: Hablando del tiempo que lleva Atom Finance en el mercado, sabemos que como cualquier organización, Atom Finance tiene un proyecto de expansión, queremos que nos explique más o menos, cómo va este proyecto de expansión.
DG: Bueno… nuestro proyecto de expansión estaba trazado en un periodo máximo de 8 años, en ocho años teníamos grandes líneas que teníamos que conseguir. Estos 8 años los habíamos dividido en dos periodos de corto plazo (4-4 años). En los primeros cuatro años, Atom Finance tenía planes de expandirse a nivel nacional, es decir, estar presente en la mayor parte o por lo menos en las cabeceras de las provincias del país. El otro proyecto es poder cubrir un 60% las necesidades de estos sectores arriba mencionados de las PYMES. A día de hoy, seguimos en nuestro primer plan a corto plazo que esta ya realizado en un 70%, porque estamos ya presentes en casi 6 ciudades del país. Estamos ya financiando a las microempresas y a los pequeños emprendedores como habíamos previsto y estamos continuando como para poder conseguir el plan a largo plazo que es normalmente el de conseguir el estatus de un banco.
P: Y hablando del alcance del estatus de un banco, ¿cómo le parece a Atom Finance la competitividad que se está dando en el ámbito financiero nacional?
DG: En mi opinión, la competitividad es algo positivo cuando existe en un entorno económico, porque permite que cada quién pueda mejorar su actividad. A nosotros nos cae bien, porque hay mucha necesidad de financiación en el mercado y nosotros no podemos ser los únicos que cubran todas estas necesidades como ustedes podrán ver, el sector de las PYMES y los emprendedores individuales que están activos en el mercado, que necesitan financiación representan actualmente el 60% aunque no tenga los datos…ya ve usted que son muchos, entonces hay fondos que tienen que moverse.
En este sentido, si hay competitividad sería bueno porque esto permitiría que podamos cumplir el objetivo común que es apoyar a los microempresarios para que puedan salir adelante y, por consiguiente, aportar algo en el crecimiento económico y creación de empleo y estar detrás del gobierno para la erradicación de la pobreza que se esta luchando desde hace mucho tiempo. Entonces si hay competencia para nosotros es ventajoso.
P: Señor Director, otra preocupación central de los emprendedores es la exigencia de un avalista para solicitar un crédito. En su caso, ¿para acceder al financiamiento de Atom-finance, se valen de un avalista?
DG: Los avales intervienen en función a los niveles de financiación que una persona solicite. Los avales no constituyen una condición sine qua non que si uno solicita financiación obligatoriamente se le tiene que pedir un aval, depende de la cantidad de financiación que usted está solicitando, esto es lo que origina que las microfinanzas te exijan un aval o no. Evidentemente uno que solicite 500.000 Fcos… no le vamos a pedir un aval. Si usted solicita una suma mas elevada y el riesgo está por encima del 50%, le vamos a pedir un aval para que pueda garantizar la financiación.
P: Por otra parte, señor director, sabemos que el sector de las microfinanzas es un sector incipiente en nuestra sociedad y de repente llega la crisis del Covid-19. Nos gustaría saber ¿cómo les ha afectado?
DG: La aparición del Covid como en todos los países ha afectado prácticamente a la mayor parte de las empresas, y peor aún las empresas como nosotros que somos microfinancieras y acabamos de nacer. Tenemos un mercado que nos necesita y con la llegada del virus, todo se ha paralizado. El 80% de nuestros clientes están en sus casas, no están ejerciendo, por consiguiente, no pueden obtener financiación y los que sí la obtuvieron, no pueden devolver. Si nuestros agentes económicos están en dificultades, las microfinanzas, particularmente Atom Finance, también estamos en dificultad. Si no podemos recuperar lo que hemos prestado, nos es difícil volver a refinanciar. Por lo tanto, es una situación que nos afecta a todos y esperamos que podamos salir de ella lo más pronto posible y ver que más se puede hacer.
P: El compromiso de las microfinanzas y de Atom Finance en particular se basa en torno al levantamiento y la promoción del emprendimiento, queremos que usted nos de su opinión respecto al emprendimiento local ¿cómo lo ve?
DG: Bueno… nosotros desde que hemos empezado, incluso ya hemos organizado seminarios aquí para lanzar el emprendimiento. Hay muchos que están emprendiendo pero a día de hoy el emprendimiento no está muy bien captado por los jóvenes de nuestra sociedad. Al menos ya hay algunos que están emprendiendo, están presentando sus pequeños proyectos. Yo soy partidario de los que piensan que cuando algo acaba de empezar es un poco difícil, en mi opinión. Con el paso del tiempo la gente irá adaptándose y presentarán mejores proyectos, mejores propuestas de trabajo y cada vez más habría que participar en formaciones que puedan ayudar a los que quieran emprender a no emprender en vacío, que sepan lo que realmente quieren hacer para que su lenguaje pueda ser inteligible para los establecimientos de crédito(los bancos y las microfianzas). Porque muchas de las dificultades que tienen nuestros emprendedores es que los proyectos no son proyectos que las microfinanzas o los bancos entienden realmente, no es porque la persona no sepa lo que quiere hacer, es simplemente porque al no tener una formación bien precisa presenta las ideas desordenadamente y a veces no se termina de apreciar su proyecto.
Por lo tanto, es importante que también pueda haber seminarios, formaciones a las que esa gente asista afín de que sus proyectos nos sean rechazados sistemáticamente ante los establecimientos de financiamiento. Pero no obstante está siguiente un buen curso.
P: Atom Finance lleva ya tres a cuatro años de existencia, ¿cómo definiría la relación de la institución con su clientela (los emprendedores)?
DG: De momento la relación que tenemos con los emprendedores que trabajan con nosotros es muy buena. Los que han tenido la oportunidad de trabajar con nosotros están mostrando signos de sanidad y estamos viendo la evolución de sus actividades lo que quiere decir que estamos bien.
P: Ahora bien, centrándonos un poco la reunión que ustedes mantuvieron con el ministro de Hacienda, ¿podría usted decirnos cuál era el motivo o el telón de fondo de este forro?
DG: El motivo principal de esta reunión fue que días atrás habíamos recibido una invitación o un mandato puedo decirlo así del Ministerio de Hacienda, que nos estaba autorizando a crear una asociación afín de que todas la finanzas inclusivas, todos los operadores económicos que han funcionado de manera irregular como ya hemos dicho antes, puedan agruparse en un una sociedad, afín de que puedan controlar mejor el objetivo por el que están trabajando, para poder tenerles de cerca. Entonces nos hicieron esta recomendación y nosotros hemos procedido a la creación de esta asociación, la primera asociación de microfinanzas de Guinea Ecuatorial. Y tras haberla creado, el ministro nos recibió para poder presentarnos los proyectos que tenía con la asociación y a su vez nosotros le presentamos los programas y todo lo que necesitábamos del Ministerio a fin de que pudiéramos estar más cerca de la población (de los clientes).
P: Ahora bien como ha dicho el 80% de su clientela ha estado en casa por el confinamiento, ¿qué medidas piensan adoptar tras el desconfinamiento entorno a la relación emprendedor-microfinanzas?
DG: La primera medida que hemos adoptado, no solo nosotros, ya que ha sido recomendada por el Gobierno para las instituciones financieras y las microfinanzas, ha sido la de reestructurar los préstamos a aquellos que habían sido beneficiarios de financiación para que en este momento en el que han estado en sus casa, no sea difícil tener que devolver los prestamos… fue una recomendación del Estado y se ha aplicado para que cuando esa gente vuelva a retomar sus actividades no estén asfixiados a la hora de arrancar de nuevo y devolver el préstamo concedido.
La segunda medida ahora es nuestra intención como microfinanza, que es también una de las problemáticas que hemos presentado al ministro, sobre cómo volver a levantar a esta gente que ha estado inoperativa en sus casas, ya que posiblemente muchos regresarán de allí sin poder volver a trabajar; ya sea porque habrán consumido sus capitales. Por ejemplo: cojamos el caso de una mujer que vende Asam-sé (ropa usada), que en su día se benefició de un préstamo aquí, ha estado en casa ya durante 3 meses desde el confinamiento que es un tiempo en el que una persona que vive el día a día tiene que estar sacando de sus ahorros para subsistir. Ahora bien, relanzadas ya las actividades, esta persona obviamente querrá continuar con sus actividades, no cabe duda de que volverá a su inversor para que le vuelva apoyar. Hemos presentado la problemática a Hacienda de que la situación de las devoluciones ya está siendo difícil y nos deja cortos financieramente por lo que nos es difícil volver también a refinanciar a esta gente. Necesitábamos una estrategia entre las microfinanzas y el Gobierno para saber cómo se puede potenciar más las microfinanzas a fin de poder salvar estas economías sumergibles que ya se encuentran caídas, para que no se queden en sus casas. Este ha sido uno de los planes que hemos presentado al ministro a fin de que todos podamos encontrar un punto de salida para que el Gobierno pueda utilizarnos como vehículos que puedan volver a refinanciar a esos actores económicos.
P: Entonces, existe alguna relación directa o indirecta entre las microfinanzas y los bancos.
DG: Bueno… no existe una relación directa en términos de trabajo, las microfinanzas al ser bancos de segunda categoría trabajan directamente con los bancos, quiere decir que trabajamos con ellos, tenemos cuentas con ellos, pero no tenemos un portafolio común de trabajo. Relación directa como factores económicos de la subregión si tenemos.
P: ¿En que categoría se encuentra Atom Finance?
DG:Nosotros estamos en la segunda categoría, hay que entender las categorías como los establecimientos de crédito, que son oficialmente: los bancos son de 1ª categoría y los de 2ª categoría que somos nosotros. Hay actividades que estamos autorizados a hacer como por ejemplo: colectar el ahorro, otras no como transferencias a nivel internacional No podemos hacerlas. Hay otros que están en la 3ª categoría que no pueden colectar el ahorro pero pueden hacer préstamos.
P: Su eslogan es “microfinanza contra la pobreza”, ¿creen ustedes que lo están cumpliendo?
DG: Creo que sí, porque en el momento en que ustedes se lanzan a financiar las actividades de esta gente que hace pequeñas actividades, es una manera de eliminar la pobreza. Nosotros lo estamos consiguiendo. A día de hoy tenemos un portafolio de clientes muy importantes. Y nosotros financiamos única y exclusivamente a esa gente de pocos ingresos, estos que tienen actividades precarias.
ÁFRICA Y EL MUNDO
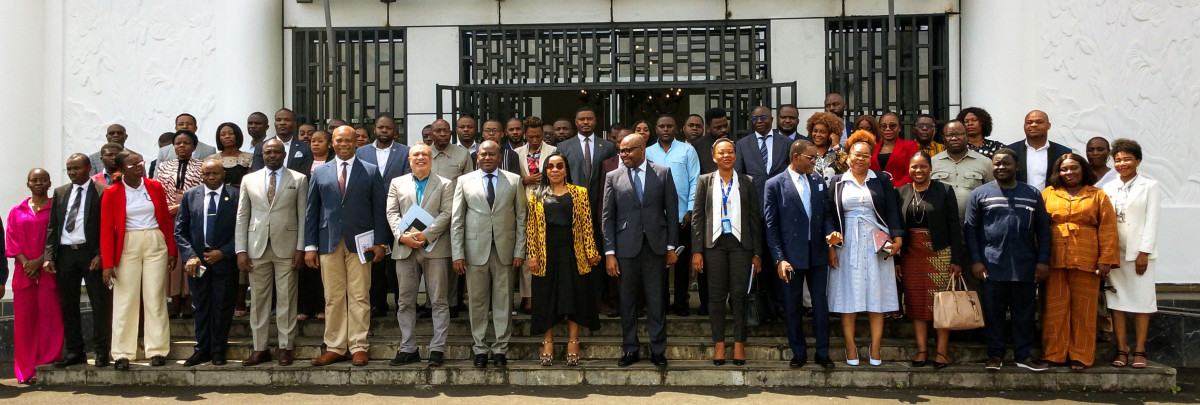
El INEGE inicia el taller de validación técnica para los censos nacionales de Población y Agropecuario

ÁFRICA Y EL MUNDO
Entre 2017 y 2024, Guinea Ecuatorial importó materiales de construcción por un valor acumulado de 681.547,4 millones de FCFA
ÁFRICA Y EL MUNDO
Canal Sol y Wealth Afrique sellan una alianza para proyectar el tejido empresarial de la CEMAC
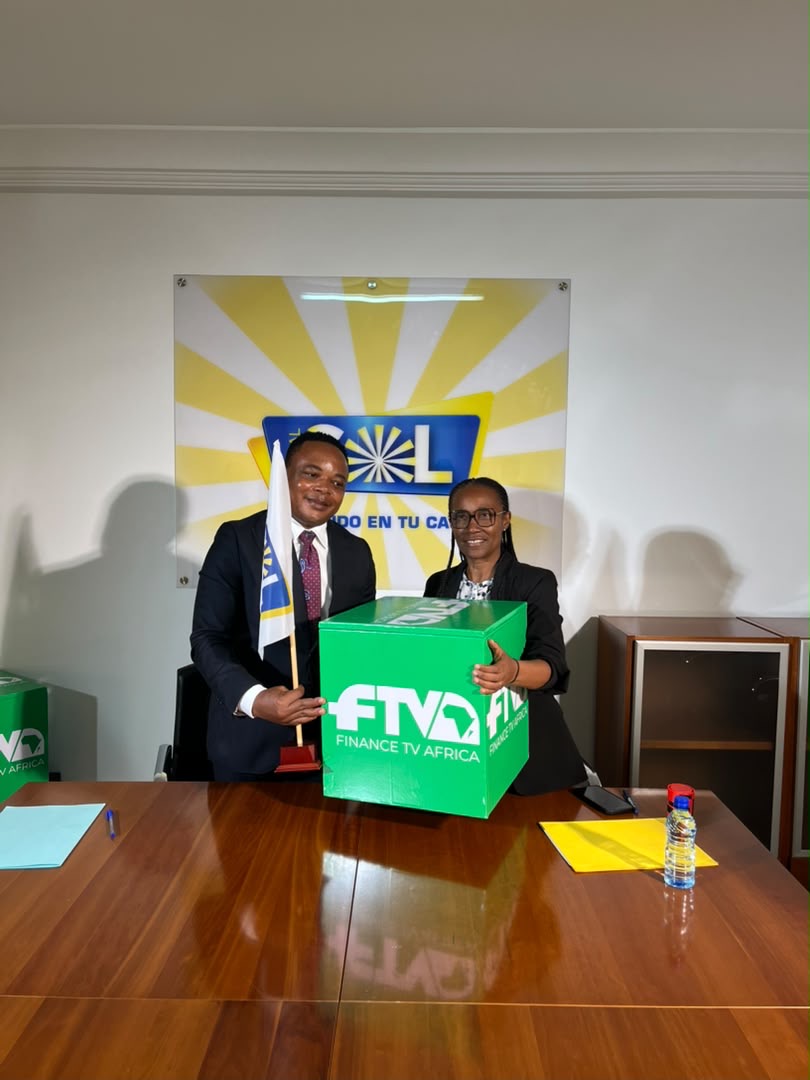
El memorando de entendimiento une a AACAPITAL y FinanceTV Africa (FTV) con el objetivo de reforzar la información económica y la producción audiovisual especializada en África Central.
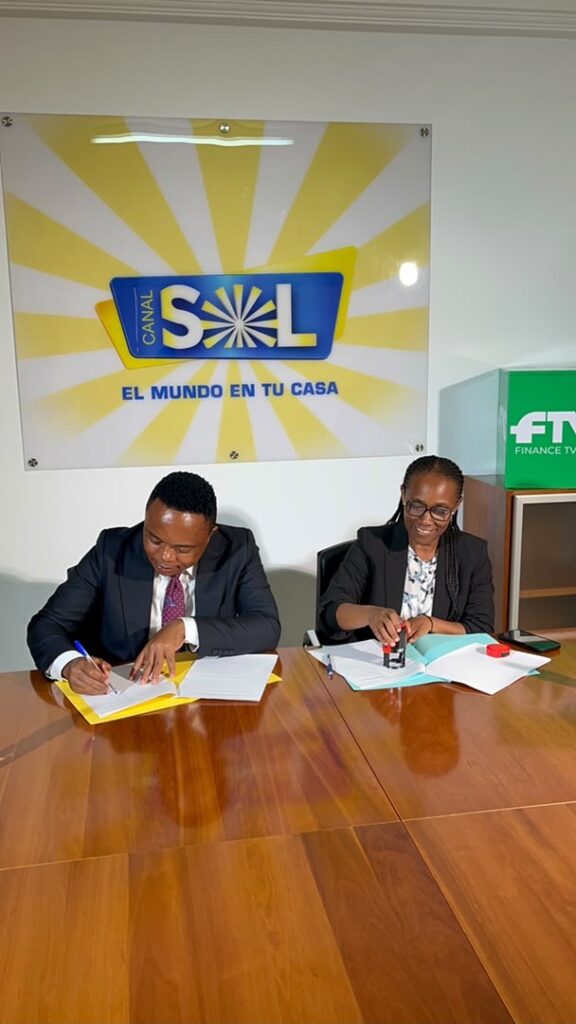
Canal Sol y Wealth Afrique han firmado este viernes, 2 de octubre, un Memorando de Entendimiento (MOU) que sienta las bases de una colaboración estratégica en el sector audiovisual y en el desarrollo de plataformas de medios. La alianza nace con un propósito claro: dar mayor visibilidad al tejido empresarial de la Comunidad Económica y Monetaria de África Central (CEMAC) y acercar sus oportunidades a inversores nacionales e internacionales.
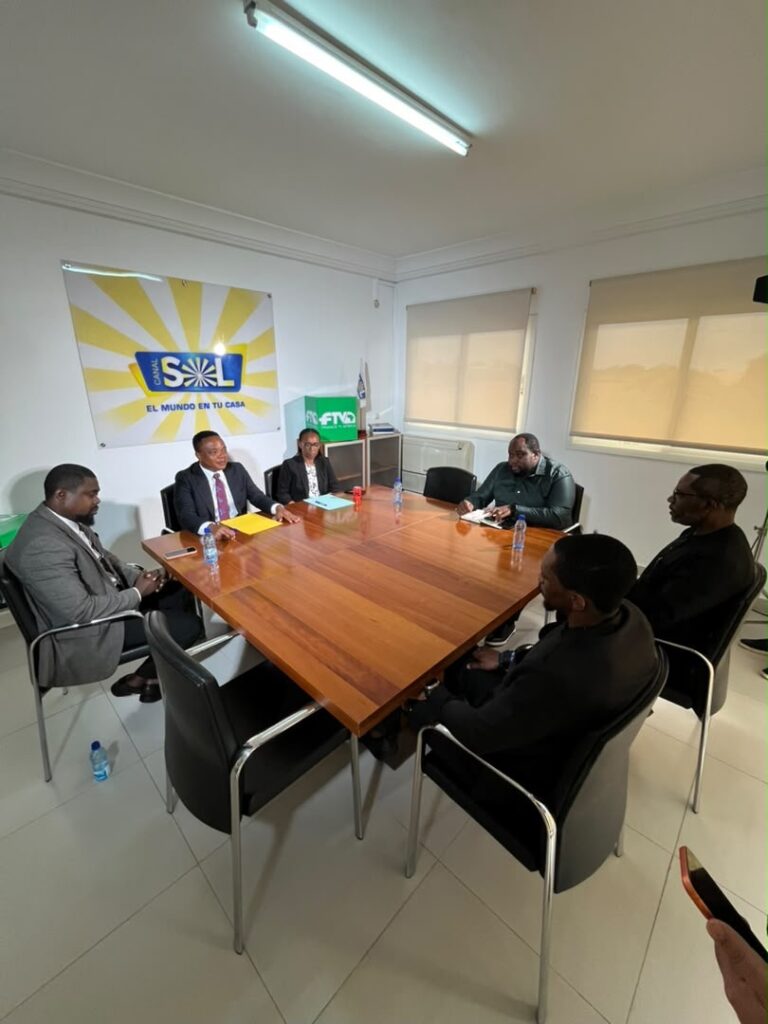
El acuerdo fue suscrito por Virginia Esther Maye Mba, Representante Legal y Directora de Canal Sol (AACAPITAL), y por Nfondop Enzo Asmary, Representante Legal y Director de Wealth Afrique (FTV). La rúbrica de ambos responsables refleja el compromiso institucional de las dos organizaciones con un proyecto de largo recorrido.
Canal Sol participará en la alianza a través de su canal de televisión y de su periódico digital AACAPITAL (aacapital.gq). El medio se ha consolidado como referente especializado en economía, negocios y emprendimiento, con una línea editorial centrada en la producción y gestión de contenidos audiovisuales e informativos del sector.
Wealth Afrique, por su parte, aportará su plataforma FinanceTV Africa (FTV), dedicada a la difusión de información financiera, económica y empresarial en todo el continente. FTV suma al acuerdo un sistema de producción avanzado y una sólida red de análisis especializado en mercados.
El memorando busca aprovechar los recursos, la experiencia y la capacidad técnica de ambas entidades para:
• impulsar proyectos conjuntos de producción audiovisual e informativa;
• fomentar la distribución cruzada de contenidos entre sus plataformas;
• desarrollar nuevas iniciativas en el ámbito mediático económico y empresarial.
La colaboración arrancará con una fase inicial de evaluación conjunta. Una vez concluida, las partes prevén negociar y firmar los acuerdos definitivos que den forma a los proyectos concretos derivados de esta cooperación.
La alianza representa un paso decisivo para proyectar las oportunidades del tejido empresarial de la región. En un entorno económico en plena transformación, los medios especializados desempeñan un papel clave: acercan información fiable a los inversores, explican lo que ocurre sobre el terreno y trasladan al exterior la realidad de los mercados centroafricanos.
Con este acuerdo, Canal Sol y Wealth Afrique aspiran a convertirse en un puente informativo entre las empresas de la CEMAC y la comunidad inversora internacional, contribuyendo a una imagen más completa, rigurosa y accesible de la economía de la región.


El INEGE inicia el taller de validación técnica para los censos nacionales de Población y Agropecuario

Mensaje Oficial de Canal Sol con motivo de la Fiesta Nacional de la Independencia

Entre 2017 y 2024, Guinea Ecuatorial importó materiales de construcción por un valor acumulado de 681.547,4 millones de FCFA

Canal Sol y Wealth Afrique sellan una alianza para proyectar el tejido empresarial de la CEMAC

Guinea Ecuatorial reactiva su estrategia para la Agenda 2030 en su tercera plenaria de ODS

El Banco de los Estados de África Central mantiene sin cambios los tipos de interés en su tercera reunión del año

Ventanilla Única Empresarial: 2.022 empresas registradas desde 2019, el 46% son de mujeres

Ataque cibernético a la Autoridad Bancaria Europea (ABE)

Justo Domingo Nsue Abuy:“El departamento de comercio entiende las dolencias del pueblo, porque estamos para servirles”

EGLNG financia el proyecto de construcción de un instituto de enseñanza secundaria en Malabo (Claret II)

Mercado Semu, Malabo: normalidad en los precios de las hortalizas tras el desconfinamiento

Élite Construcciones: ocho años en el sector hidrocarburos. Una aspiración: ser como Marathon
-

 ÁFRICA Y EL MUNDOHace 2 años
Decreto de nombramiento de Directores Generales, Directores Generales Adjuntos y Asimilados
-

 ÁFRICA Y EL MUNDOHace 2 años
INEGE: Séptima edición del Anuario Estadístico de Guinea Ecuatorial 2024
-

 ÁFRICA Y EL MUNDOHace 2 años
La Nueva ley Tributaria de Guinea Ecuatorial, un paso más hacia la diversificación económica del país
-
 ÁFRICA Y EL MUNDOHace 2 años
BEAC introduce la moneda de 200 FCFA
-

 ÁFRICA Y EL MUNDOHace 2 años
Virginia Esther Mayé Mbá: «El empoderamiento es dar la oportunidad de tomar el control de tu vida y con ello poder convertir los desafíos en oportunidades»
-

 ÁFRICA Y EL MUNDOHace 1 año
Mbaga Obiang Lima aboga por un modelo energético inclusivo en la Convención sobre la Energía 2025 en Uganda
-

 ÁFRICA Y EL MUNDOHace 2 años
Inversiones: el Foro Reino Unido-Gabón bajo el signo de las oportunidades de negocio en sectores con alto potencial
-
 ÁFRICA Y EL MUNDOHace 3 años
Se realiza en Sipopo la ceremonia de presentación de los resultados del Primer Censo de Empresas de Guinea Ecuatorial
Tiene que ingresar sus credenciales para comentar una publicación Iniciar sesión